退職控除はiDeCoと期間が重なると減る
本記事にはアフィリエイト広告(PR)を含みます。
この記事の見出し(10)
退職金の税金を調べていると、「5年ルール」「10年ルール」「19年ルール」という言い方に行き当たります。どれも条文にある言葉ではありません。
指しているのは、所得税法施行令70条が定めている勤続期間の重複の話です。しかもこの数字は2026年1月1日に変わっています。
重なった期間は控除から外れる
退職所得控除は勤続年数で決まります。ところが退職金を2回以上受け取ると、期間が重なることがあります。
同令70条1項2号が、その場合の扱いを定めています。
次に掲げる場合において、その年に支払を受けた退職手当等につき第六十九条第一項各号の規定により計算した期間の基礎となつた勤続期間等(同項第三号に規定する勤続期間等をいう。以下この条において同じ。)の一部がその年の前年以前に支払を受けた退職手当等(次に掲げる場合の区分に応じそれぞれ次に定める退職手当等とする。次項において「前の退職手当等」という。)に係る勤続期間等(次項において「前の勤続期間等」という。)と重複している場合その重複している部分の期間を法第三十条第三項の勤続年数とみなして同項の規定を適用して計算した金額
重なっている部分について計算した金額を、控除額から差し引く仕組みです。同じ期間で2回控除を受けられないようにしています。
では、いつまで遡って重複を見るのか。そこが3つに分かれます。
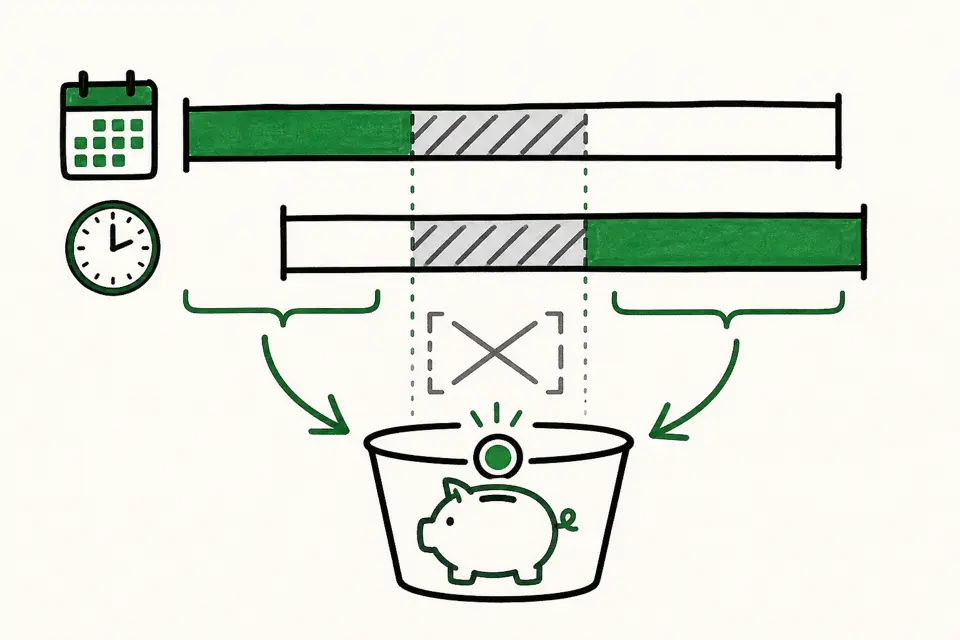
3つの期間(所得税法施行令70条1項)
同号のイ・ロ・ハが、それぞれ違う年数を置いています。
イは、退職金を受け取ってからまた退職金を受け取る場合です。
その年の前年以前四年内に退職手当等(前号に規定する前に支払を受けた退職手当等を除く。)の支払を受け、かつ、その年に退職手当等の支払を受けた場合(ロ及びハに掲げる場合に該当する場合を除く。)その年の前年以前四年内に支払を受けた退職手当等
前年以前4年内です。「5年ルール」と呼ばれているのはこれで、条文の数字は4です。前年から数えるので、実際の間隔としては5年になります。
ロは、確定拠出年金の一時金を先に受け取った場合です。
その年の前年以前九年内に第七十二条第三項第七号(退職手当等とみなす一時金)に掲げる一時金(令和八年一月一日以後に支払を受けたものに限り、前号に規定する前に支払を受けた退職手当等を除く。)の支払を受け、かつ、その年に退職手当等の支払を受けた場合(ハに掲げる場合に該当する場合を除く。)
前年以前9年内です。同じ理由で「10年ルール」と呼ばれます。
ハは、順番が逆の場合です。
その年の前年以前十九年内に退職手当等(前号に規定する前に支払を受けた退職手当等を除く。)の支払を受け、かつ、その年に第七十二条第三項第七号に掲げる一時金の支払を受けた場合その年の前年以前十九年内に支払を受けた退職手当等
前年以前19年内です。
| 先に受け取るもの | 後に受け取るもの | 遡る期間 |
|---|---|---|
| 退職金 | 退職金 | 前年以前4年内(イ) |
| 確定拠出年金の一時金 | 退職金 | 前年以前9年内(ロ) |
| 退職金 | 確定拠出年金の一時金 | 前年以前19年内(ハ) |
2026年1月1日で変わった
ロの括弧書きに条件が書かれています。「令和八年一月一日以後に支払を受けたものに限り」です。
つまり、この9年内という数字が当てはまるのは、2026年1月1日以後に一時金を受け取った場合だけです。
同じロの中に、それより前に受け取った場合の扱いも並んでいます。2026年1月1日より前に受け取った退職手当等については、前年以前4年内のままです。
2026年1月1日以後に受け取った
- 前年以前9年内まで遡る
2026年1月1日より前に受け取った
- 前年以前4年内まで遡る
違うのは遡る年数。受け取った日がどちら側かで、通算される範囲が変わる
比較サイトの多くは改正前の数字のままになっています。 自分がどちらに当たるかは、受け取った日で決まります。
「確定拠出年金の一時金」の範囲
ロとハに出てくる一時金は、同令72条3項7号で定義されています。
確定拠出年金法第四条第三項(承認の基準等)に規定する企業型年金規約又は同法第五十六条第三項(承認の基準等)に規定する個人型年金規約に基づいて同法第二十八条第一号(給付の種類)(同法第七十三条(企業型年金に係る規定の準用)において準用する場合を含む。)に掲げる老齢給付金として支給される一時金
企業型年金規約と個人型年金規約の両方が入っています。個人型がiDeCoにあたるので、勤務先の企業型に入っていた人も、自分でiDeCoをやっていた人も、どちらもこの号の対象です。
年金として分けて受け取る場合は退職所得になりません。一時金で受け取ったときにだけ、この重複の話が出てきます。
順番で結果が変わる
同じ2つを受け取るのでも、順番で遡る期間が違います。
退職金を先に受け取ると、そのあと19年のあいだは重複を見られます。一時金を先に受け取れば9年です。
だから受け取る順番と間隔は、税額に直接効きます。ただし、どちらが得かは勤続年数と加入期間と金額で変わります。ここで一般的な結論を書くことはできません。
控除の基本の形は退職金の税金は勤続20年で控除の単価が変わるにまとめました。単価が20年で変わるので、重複で削られる年数がどこに当たるかでも影響の大きさが違います。
控除額そのものの決まり方
遡る期間の話に入る前に、控除額がどう決まるかを押さえておきます。勤続年数が20年までは1年あたり40万円、20年を超える部分は1年あたり70万円です。だから重複で削られる年数が20年より前にあるか後にあるかで、減る額が40万円と70万円で変わります。
たとえば勤続25年で、そのうち3年が前の退職手当等と重なっていたとします。削られる3年が20年を超える部分に当たるなら210万円、20年までの部分なら120万円の差になります。同じ3年でも、どこに当たるかで倍近く違います。
自分の場合にどちらが当たるかは、期間の重なり方で決まります。源泉徴収票の勤続期間を並べて、どの年が重なっているかを見ることになります。勤続期間がどこに書かれているかは源泉徴収票の見方にあります。
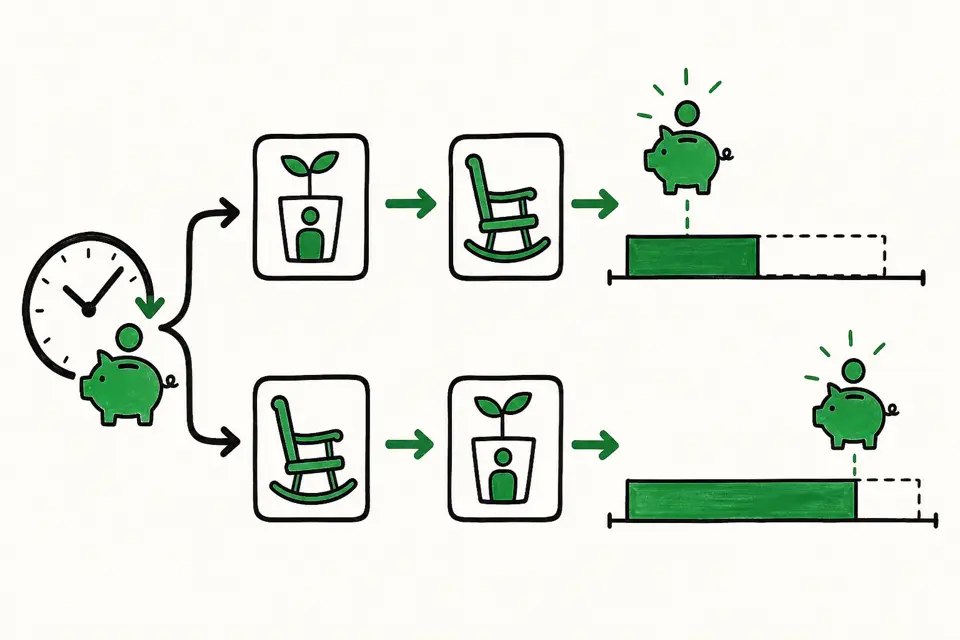
同じ年に2か所から受け取る場合
70条1項2号が見ているのは、前年以前に受け取った場合です。条文がどの号も「その年の前年以前」で始まっているので、同じ年に受け取ったものは、この号では拾われません。
同じ年に2か所から受け取る場合の扱いは退職金の税金は勤続20年で控除の単価が変わるで国税庁の記載を引いています。計算が異なることがあると書かれている部分です。年をまたぐかどうかは自分で調整できることがあるので、支給の予定が分かった時点で確かめておくほうが選べる幅が広くなります。
確かめる順番
- 過去に退職金や一時金を受け取ったことがあるかを確認する
- 受け取った年と、その計算の基礎になった期間を源泉徴収票で確認する
- 一時金なら、受け取った日が2026年1月1日以後かを見る
- そのうえで、イ・ロ・ハのどれに当たるかを当てはめる
2の期間は自分の記憶では出てきません。退職所得の源泉徴収票に勤続期間が書かれているので、過去のものを探すところから始めることになります。
金額まで出すなら税務署か税理士に確かめてください。退職後の住民税のように、翌年に効いてくるものと合わせて見ることになります。
税理士に確かめるとき
上の重複期間は、退職所得の源泉徴収票を何枚も並べないと出ません。勤続期間が1日でもずれると、控除から外れる年数が変わります。
このサイトが載せている税理士ドットコムは税理士の無料紹介で、相談の入口に「決算・確定申告だけ依頼したい」が用意されています。顧問契約を前提としない使い方ができるので、この計算だけを見てもらう形にも合います。申し込んだあとは電話かメールで本人確認があり、3営業日以内に連絡が来る運用です。
紹介が無料であることと、税理士に払う報酬は別です。 何にいくらかかるかは、紹介されたあとに直接確かめてください。
ここまでで分かること
- 重なった勤続期間は控除から外れる(所得税法施行令70条1項2号)
- 退職金→退職金は前年以前4年内(同号イ)
- 一時金→退職金は前年以前9年内(同号ロ)
- 退職金→一時金は前年以前19年内(同号ハ)
- 9年内が当てはまるのは、2026年1月1日以後に受け取った一時金だけ
- それより前に受け取ったものは4年内のまま
- 対象の一時金には企業型年金規約と個人型年金規約の両方が入る(同令72条3項7号)