退職金の税金は勤続20年で控除の単価が変わる
本記事にはアフィリエイト広告(PR)を含みます。
この記事の見出し(10)
退職金は、給与とは別に計算される
辞めるかどうかを考えるとき、退職金の額は判断材料になります。ただ、額面がそのまま手元に残るわけではありません。
とはいえ、給与と同じように課税されるわけでもありません。国税庁はこう説明しています。
退職所得は、原則として他の所得と分離して所得税額を計算します。
給与所得と合算されないため、その年の給与が多いからといって退職金の税率が上がる、という関係にはなりません。長く働いた対価を一度に受け取るという性質に配慮した扱いになっています。
計算式も公開されています。
(収入金額(源泉徴収される前の金額) - 退職所得控除額) × 1 / 2 = 退職所得の金額
控除を引いて、さらに2分の1にした額が課税の対象です。 控除額が退職金の額を上回れば、課税される所得は生じません。だから、控除がいくらになるかが実際の手取りを決めます。
勤続年数20年
20年以下
40万円 × 勤続年数(80万円に満たない場合は80万円)
20年を超える
800万円 + 70万円 ×(勤続年数 - 20年)
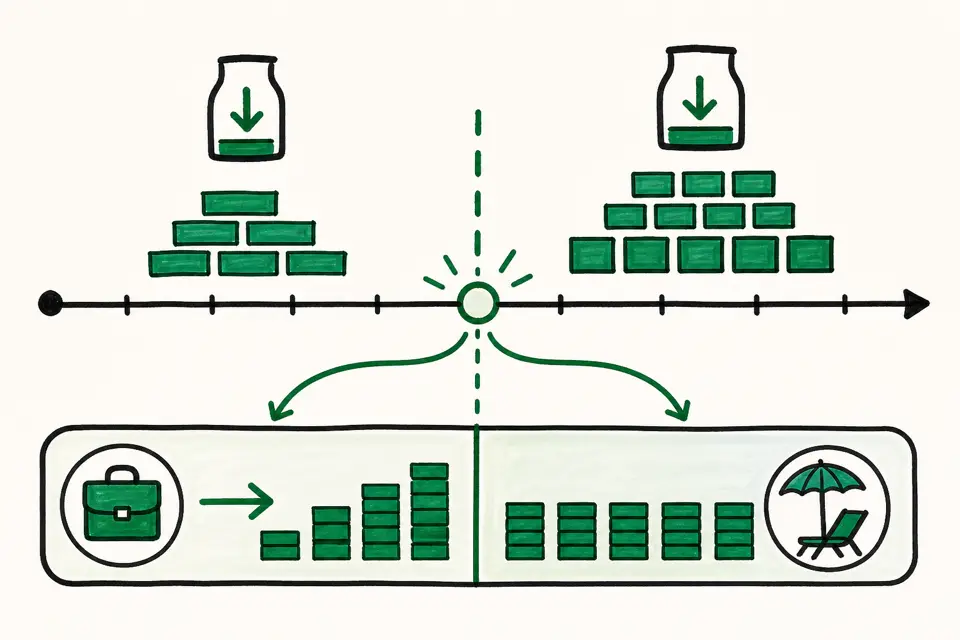
控除額は勤続年数で決まり、20年で単価が変わる
退職所得控除の額は、勤続年数だけで決まります。
| 勤続年数 | 退職所得控除額 |
|---|---|
| 20年以下 | 40万円 × 勤続年数(80万円に満たない場合は80万円) |
| 20年超 | 800万円 + 70万円 × (勤続年数 - 20年) |
20年を超えたところから、1年あたりの単価が40万円から70万円に上がります。 20年ちょうどなら800万円、30年なら1,500万円です。
長く勤めた人ほど有利になる設計で、勤続20年前後の人にとっては、辞める時期が控除額に直結します。
早見表やシミュレーションを探す前に、この式で自分の控除額を出せます。 必要なのは勤続年数だけで、退職金の額も年収も要りません。控除額が退職金を上回れば、そこで税額は0になります。
たとえば勤続10年なら400万円、20年なら800万円、25年なら1,150万円です。退職金がこの額を超えていなければ、次の節から先は読まなくても構いません。
端数は切り上げられる
勤続年数の数え方には、知っておくと差が出る決まりがあります。国税庁は例をこう示しています。
勤続年数は11年になります。
これは勤続10年2か月の人の例です。2か月の端数が1年に切り上げられて11年として計算されます。 この例では控除額が440万円になります。
つまり、勤続年数の区切りを1日でも超えていれば、その1年分が丸ごと控除に乗ります。 逆に言えば、区切りの直前で辞めると1年分を取り逃がします。
退職日を自分で選べる状況にあるなら、勤続年数が何年何か月になるのかを数えておく意味はあります。同じように退職日で手取りが変わるものに住民税があり、こちらは辞める月で徴収の方法が変わります。詳しくは退職月で変わる住民税|最後の給与が減るに整理しています。
申告書を出さないと20.42%が引かれる
退職金には、辞めるときに出す書類が1枚あります。「退職所得の受給に関する申告書」です。
これを出していれば、勤務先が控除を反映して計算するため、原則として確定申告は要りません。出していない場合はこうなります。
退職金等の支払金額の20.42パーセントの所得税額および復興特別所得税額が源泉徴収されますが、受給者本人が確定申告を行うことにより所得税額および復興特別所得税額の精算をします。
控除を考慮しない状態で、支払額の20.42%が引かれます。 1,000万円なら204万2,000円です。本来なら控除で課税所得が生じないケースでも、いったん引かれることになります。
引かれたままになるわけではなく、自分で確定申告すれば精算されます。ただし、戻るのは翌年です。手続きを1枚省いた代わりに、まとまった額が1年近く戻ってこないという形になります。
退職時の書類は他にもまとめて渡されるので、内容を見ずに署名しがちなところです。何が渡され、何を自分から請求するのかは退職の書類は受け取るものと返すものに整理しています。
退職金以外にも、退職所得に含まれるものがある
退職所得は、いわゆる退職金だけではありません。
また、労働基準法第20条の規定により支払われる解雇予告手当や賃金の支払の確保等に関する法律第7条の規定により退職した労働者が弁済を受ける未払賃金も退職所得に該当します。
解雇予告手当も退職所得として扱われます。 解雇された場合に支払われる手当を給与と同じ扱いだと思っていると、税の見積もりがずれます。
確定拠出年金の老齢給付金を一時金として受け取る場合も、退職所得とみなされるとされています。受け取る先が複数あるなら、控除の計算がひとつにまとまる点に注意が必要です。
申告書を出したかどうかで手続きが変わる
退職金を受け取る前に「退職所得の受給に関する申告書」を勤務先へ出しておくと、控除を適用したうえで源泉徴収され、原則として確定申告は不要になります。
出さなかった場合は、控除を適用しない税率で源泉徴収されます。払い過ぎになることがあり、その分は確定申告で取り戻す形になります。
つまり申告書を出し忘れても損が確定するわけではありませんが、自分で確定申告をする手間が増えます。退職の手続きの中で案内されることが多いので、書類の一覧に入っているかを確認してください。
計算が変わる場合がある
ここまでは基本の形です。国税庁は例外にも触れています。
前年以前に退職金を受け取ったことがあるときまたは同一年中に2か所以上から退職金を受け取るときなどは、控除額の計算が異なることがあります。
過去に退職金を受け取っている人は、そのまま当てはめられません。 転職を経験している人ほど該当しやすい部分です。
遡って重複を見る期間は、受け取る順番で3つに分かれます。しかも確定拠出年金の一時金については2026年1月1日に数字が変わりました。条文の中身は退職金とiDeCoの一時金は、控除の期間が重なると減るにまとめました。
勤続5年以下だと、2分の1にならない部分がある
上の計算式にある「2分の1」は、誰にでも掛かるわけではありません。所得税法30条2項が、そこに例外を置いています。
退職所得の金額は、その年中の退職手当等の収入金額から退職所得控除額を控除した残額の二分の一に相当する金額(当該退職手当等が、短期退職手当等である場合には次の各号に掲げる場合の区分に応じ当該各号に定める金額とし、特定役員退職手当等である場合には当該退職手当等の収入金額から退職所得控除額を控除した残額に相当する金額とする。)とする。
括弧の中に出てくる語は、同じ所得税法30条の4項と5項が定義しています。役員等以外で勤続年数が五年以下の人が受け取るものが短期退職手当等、役員等で五年以下の人が受け取るものが特定役員退職手当等です。
特定役員退職手当等には、2分の1がありません。 控除を引いた残りが、そのまま退職所得になります。
短期退職手当等のほうは、線が金額で引かれます。所得税法30条2項2号です。
二前号に掲げる場合以外の場合百五十万円と当該退職手当等の収入金額から三百万円に退職所得控除額を加算した金額を控除した残額との合計額
控除を引いた残りが三百万円までなら、そこは2分の1のままです。三百万円を超えた部分だけが、2分の1にならずに乗ってきます。 1号と2号を続けて読むと、300万円までの半分(150万円)に、300万円を超えた分をそのまま足す形だと分かります。
勤続5年以下で辞めるのは、転職が早い人には珍しくありません。金額を見積もるときは、まず自分が短期退職手当等に当たるかを見てください。
引用した国税庁のページは令和7年4月1日現在の法令等にもとづく記載です。退職金の課税は改正の対象になりやすい分野なので、実際に受け取る年の記載を確認するのが確実です。
そもそも退職金が支払われない、減額されると言われている場合は、税金の前に確認が要ります。労働基準法は支払いそのものを義務づけておらず、就業規則の定めがあって初めて義務になります。構造は懲戒解雇で退職金は出ないのかにまとめました。
そもそもいつ支払われるかは就業規則に書かれています。退職金はいつ支払われるかにまとめました。
自分がどの類型か分からないときの窓口
ここまでで出てきた分かれ目は3つあります。申告書を出したかどうか、過去に退職金を受け取っているかどうか、勤続年数が5年以下かどうか。どれも金額ではなく類型で決まります。
自分がどれに当たるかは、源泉徴収票と過去の受取記録を並べないと決まりません。どの欄に何が出ているかは源泉徴収票の見方にまとめました。そこを人に見てもらう場合、税理士ドットコムのような紹介サービスがあります。無料で使えますが、申し込むと本人確認の連絡が来るので、何を聞きたいかを決めてから使うほうが早く済みます。
税額そのものは、この記事の計算式で自分でも出せます。 人に頼む必要が出るのは、重複の期間や5年以下の扱いが絡んで、どの式を使うかが決まらないときです。
まとめ
- 退職所得は他の所得と分離して計算される。給与と合算されない
- 控除額は勤続年数で決まり、20年を超えると1年あたりの単価が40万円から70万円に上がる
- 勤続年数の端数は1年に切り上げられる。10年2か月なら11年として計算される
- 「退職所得の受給に関する申告書」を出さないと、支払額の20.42%が源泉徴収される
- 解雇予告手当や確定拠出年金の一時金も退職所得に含まれる
- 過去に退職金を受け取っている場合、控除額の計算が変わることがある
金額の見積もりは勤続年数と受け取り先の数で変わります。判断に使う数字が要るときは、勤務先の担当部署か税務署で確認してください。