開業届はいつまでに出すか|退職して独立するとき
本記事にはアフィリエイト広告(PR)を含みます。
この記事の見出し(10)
退職して次に勤めるのではなく、自分で始めるという選択もあります。そのとき出す書類には期限の違うものが混ざっていて、片方だけ急ぐ必要があります。
このページは、どれをいつまでに出すのかを国税庁の手続案内から確認します。
出す書類は1つではない
まず前提として、届出は複数あります。
個人が新たに事業を開始した場合には、所得税および源泉所得税ならびに消費税に関する各種届出書等の提出が必要となります。
「開業届を出せば終わり」ではありません。 どれが自分に必要かは、人を雇うか、消費税の扱いをどうするかで変わります。ここでは、独立した直後にほぼ全員が関わる2つを見ます。
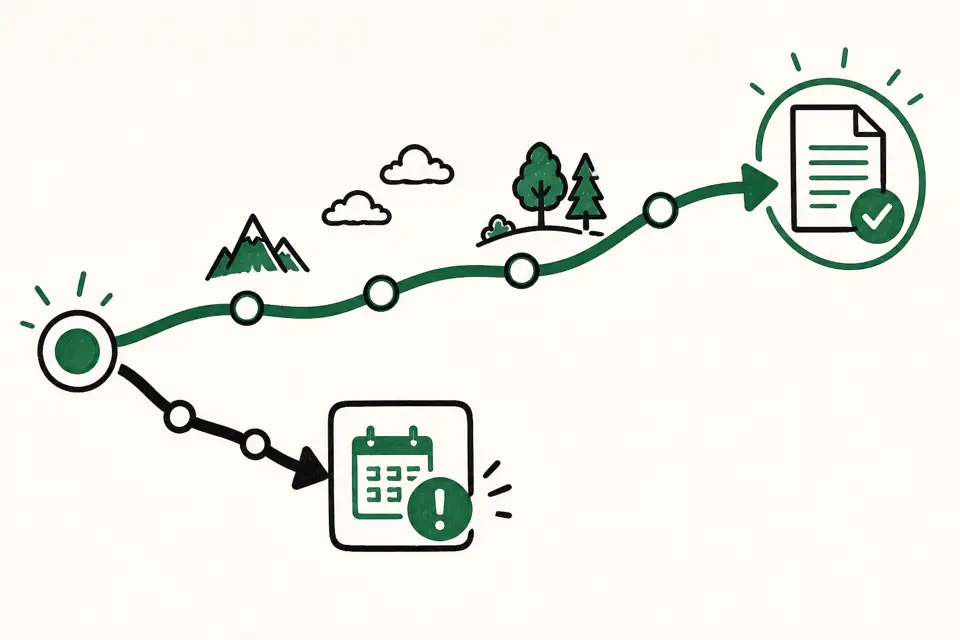
開業届は確定申告期限まで
開業届(個人事業の開業・廃業等届出書)の期限はこう案内されています。
事業の開始等の事実があった日の属する年分の確定申告期限までに提出してください。
始めた年の確定申告期限までです。 提出方法も選べます。
e-Taxで作成・提出でき、書面で作って持参や送付をすることもできます。税務署が閉まっている日でも出せます。郵送するか、時間外収受箱に入れる方法があります。
急ぐのは青色申告の申請のほう
期限が短いのはこちらです。
原則、青色申告書による申告をしようとする年の3月15日まで(その年の1月16日以後、新たに事業を開始したり不動産の貸付けをした場合には、その事業開始等の日から2月以内。)
年の途中で始めた場合は、事業開始の日から2か月以内です。 開業届と同じ感覚でいると、この期限だけ先に過ぎます。
確定申告期限まで開業届
いつまで始めた年の確定申告期限
2か月以内青色申告承認申請書
いつまで事業開始から。1月15日以前の開業なら3月15日まで
2つは別々に進む。開業届と同じ感覚でいると、青色申告承認申請書の期限だけ先に過ぎる
2つを同じ封筒で出す人が多いのは、別々に出すと後者の期限を逃すからです。迷ったら開業届と一緒に出しておくのが確実です。
逃すとどうなるか
期限を過ぎると、その年は青色申告ができません。白色申告になります。
青色申告には各種の特典があると案内されています。申請を1枚出したかどうかで、同じ売上・同じ経費でも納める額が変わります。初年度は所得が小さいので影響が見えにくいのですが、手続きの差はその年だけで終わり、翌年に遡って直せません。
人を雇う場合の青色事業専従者給与についても、同じくその日から2か月以内という期限が示されています。家族に手伝ってもらう予定があるなら、こちらも同時に確認してください。
取引先が法人なら、消費税の登録も判断に入る
同じ案内には、インボイス(適格請求書)の登録についても記載があります。免税事業者が登録を受ける場合、登録希望日を記載して提出する形で、その日は提出日から15日以降のうち事業者が希望する日とされています。
この判断は取引先によって変わります。 取引先が課税事業者で、仕入税額控除のために適格請求書を求めてくるなら、登録が必要になります。一方、相手が個人や免税事業者だけなら、登録しないまま免税事業者でいる選択もあります。
独立してすぐに決める必要はありませんが、最初の請求書を出す前には決まっている必要があります。登録すると消費税の申告義務が生じるので、届出の中でも影響がいちばん長く続く判断です。
失業給付を受けているなら先に相談する
退職後に失業給付の手続きをしてから独立する場合、順序に注意が要ります。失業給付は「就職しようとする意思があり、いつでも就職できる」ことが前提の制度なので、事業を始めた時点で状態が変わります。
自分で事業を始めた場合の扱いは、受給の段階や事業の内容によって変わります。開業届を出す前にハローワークへ相談してください。 順序を誤ると、受け取った分の返還を求められることがあります。受給の要件そのものは辞める前に|失業給付の受給要件に整理しました。
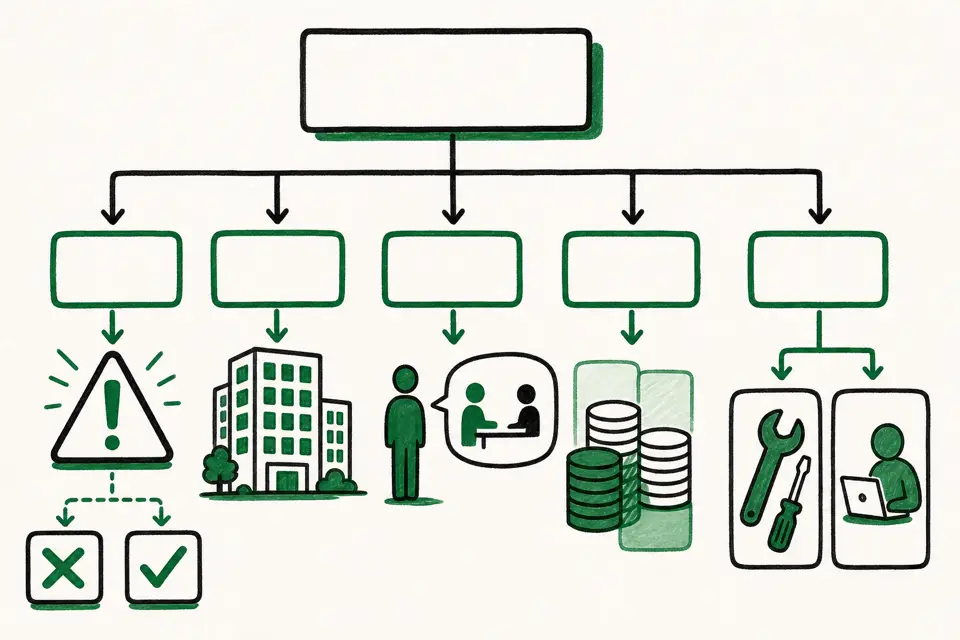
税務署だけではない
見落としやすい点も明記されています。
なお、都道府県税事務所、年金事務所、労働基準監督署等にも届出書等の提出が必要となる場合もありますので、各行政機関へご確認ください。
税務署に出せば全部済む、という形にはなっていません。退職して独立する場合、健康保険と年金の切り替えも並行します。期限はそれぞれ別で、任意継続なら20日以内、国民年金は14日以内です。退職後の健康保険と年金|20日と14日に整理しました。
退職した年は所得が混ざる
独立した年の確定申告では、辞めるまでの給与と、始めてからの事業の所得が並びます。
給与のほうは源泉徴収票が要ります。 前の勤務先から交付されるもので、退職の日以後1か月以内に交付しなければならないとされています。届かない場合の窓口は退職の書類は受け取るものと返すものに整理しました。
退職金を受け取っている場合は、また別の扱いになります。退職所得は他の所得と分離して計算するので、事業所得と合算しません。控除額の計算は退職金の税金と勤続年数の境目にまとめています。
自分でやるか、頼むか
届出そのものは書式が決まっているので、自分で出せます。判断が要るのはその後です。
- 帳簿を複式簿記で付けられるか(青色申告特別控除の額に関わる)
- 経費として計上できる範囲をどこで線引きするか
- 消費税の課税事業者になるかどうか
- 売上が伸びたときに法人化を考える時期
初年度から顧問を付ける必要はありませんが、判断が必要になる場面は決まっています。確定申告の時期だけ相談する形もあります。
税理士を探すときは、顧問契約が前提かどうかを最初に聞いてください。決算や確定申告だけを頼む形を受けている事務所もあり、費用の桁が変わります。金額の目安が分からないうちに、ひとつの事務所とだけ話して決めるのは避けてください。
なお、税理士に依頼できるのは税務の代理・書類の作成・税務相談です。登記は司法書士、許認可は行政書士と、扱える人が法律で分かれています。「独立にまつわること全部」を一人に頼めるわけではないので、何を頼みたいのかを分けてから相談すると話が早く進みます。
在職中に副業として始めていた場合は、開業日の考え方が変わることがあります。どの時点を事業開始とするかで青色申告の期限も動くので、迷う場合は所轄の税務署に確認してください。
まとめ
- 独立時の届出は1つではない。所得税・源泉所得税・消費税で、それぞれ出す書類がちがう
- 開業届は、始めた年の確定申告期限まで
- 青色申告承認申請書は、事業開始から2か月以内(1月15日以前の開業なら3月15日まで)
- 期限を逃すとその年は白色申告になる。遡って直せない
- 税務署のほかにも出す先がある場合がある
- 退職した年は、会社からの給与と、自分の事業の収入が両方ある。源泉徴収票が要る
急ぐのは青色申告の申請のほうです。 開業届と一緒に出しておくと、期限だけ先に過ぎるという事故を避けられます。