源泉徴収票の再発行は税務署では扱えない
本記事にはアフィリエイト広告(PR)を含みます。
この記事の見出し(9)
源泉徴収票を失くしたとき、税務署に相談すれば何とかなると考える人がいます。
そこは使えません。 国税庁が対象外だとはっきり書いています。このページは、では何ができるのかを公的資料から確認します。
国税庁が「この手続ではない」と書いている
税務署には源泉徴収票不交付の届出という手続きがあります。ただし国税庁は、提出前に確認する資料のなかで、こう案内しています。
給与所得の源泉徴収票の再発行を求める手続ではありませんので、ご自身で勤務先に対し、再発行を依頼してください
一度交付を受けたものの再発行は、この手続きの対象外です。 資料のフローチャートでも、そこで枝が分かれています。
つまり、失くした場合にできるのは会社に頼むことです。遠回りに見えますが、税務署に行っても同じことを言われます。
なお、まだ一度も交付されていない場合は別の話になります。交付の期限と、その手続きは源泉徴収票の交付期限は退職後1か月に整理しました。自分がどちらの状態かを先に分けてください。
まだ一度も交付されていない
- 源泉徴収票不交付の届出の対象
- 届出のあとも自分で会社に求め続ける
交付を受けたものを失くした
- この手続の対象外
- 勤務先に再発行を依頼する
分かれ目は書類が手元にあるかではなく、一度交付を受けたことがあるかどうか
届出をしても強制力はない
参考までに、届出が使える場合でも効き方には限りがあります。同じ資料はこう続けています。
なお、行政指導には法律上の拘束力はなく、相手方の自主的な協力を前提としています。
税務署から会社へ指導は行きますが、強制ではありません。資料も、届出のあとも自分で会社に求め続けるよう書いています。
ここを知っておくと、期待の置き方が変わります。税務署に出せば会社が必ず出す、という仕組みではありません。
会社に再発行の義務があるのか
では会社は再発行しなければならないのか。ここは正直に書きます。
所得税法は、源泉徴収票を作成して交付することを義務づけています。ただし一度交付したものを、失くした人にもう一度出す義務については、条文に明記が見当たりませんでした。
だから「法律上の義務です」とは書きません。実務では応じてもらえることが多いのですが、それは条文に書かれた義務としてではなく、運用として行われているという理解のほうが正確です。
頼むときは、いつまでに必要かを添えてください。年末調整や確定申告には期限があり、会社側も事務の都合があります。
会社以外から手に入る場合がある
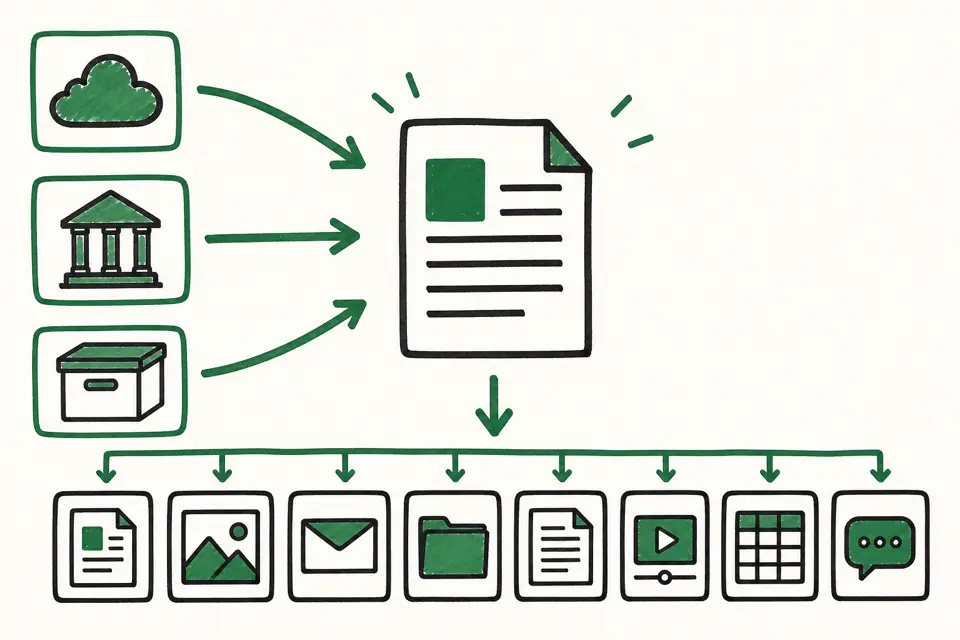
もう一つ、条件は付きますが方法があります。国税庁の案内にこうあります。
マイナポータル連携を利用して、給与所得の源泉徴収票情報を取得できる場合、e-Taxのメッセージボックスから給与所得の源泉徴収票情報を確認することができます。
確定申告に使う情報としてなら、会社に頼まずに取れることがあります。
ただし条件があり、勤め先が源泉徴収票をe-Taxまたは認定クラウド等で税務署へ提出していることなどが必要とされています。紙で提出している会社では取れません。
まず自分の場合に使えるかを確かめてから、会社に連絡するかを決めると手間が減ります。
記録として残す5項目
会社に頼んでも出てこない場合、話は再発行から交付されないことのほうへ移ります。そのとき届出に添える記録として、国税庁は具体的な項目を挙げています。
- いつ(交付を求めた日時)
- どこで(交付を求めた場所)
- 誰に(相手方の応対者)
- どのような方法(面接、電話等)
- どのようなやりとりをしたか(相手はどのような回答をしたか)
求める方法は面接でも電話でも文書でもよいとされていますが、この5つをメモに残すことが求められています。
電話で頼んで終わりにすると、この記録が作れません。やり取りをメールにしておくと、そのまま材料になります。後から作れないのは、いつ誰にどう言われたかのほうです。
そもそも発行されない働き方がある
前提として、雇用契約でない場合は源泉徴収票そのものが出ません。
例えば、請負契約に基づく報酬など、雇用契約に基づく給与でない場合、給与所得の源泉徴収票は発行されません
業務委託や請負で働いていた分については、支払調書という別の書類になります。支払調書には、源泉徴収票のような本人への交付義務が置かれていません。
契約が請負や業務委託になっていても、実態が指揮命令を受けた働き方なら扱いが変わることがあります。判断のしかたは偽装請負かどうかは指示で決まるにまとめました。
必要な場面から逆算する
再発行を急ぐかどうかは、何に使うかで変わります。
転職先の年末調整に出す場合は、その会社の締切に間に合うかが基準になります。手順は転職した年の年末調整と前職の源泉徴収票にあります。
自分で確定申告する場合、申告書の提出そのものに源泉徴収票の添付は必要とされていません。ただし金額を書くために内容は要ります。手順は年内に再就職しないときの確定申告に整理しました。
急ぐかどうかは、この2つのどちらに使うかで決まります。年末調整は会社ごとに締切があり、多くは11月から12月にかけて集まります。確定申告のほうは年が明けてからなので、時間の余裕がまったく違います。
会社に頼むときも、いつまでに要るのかを伝えると話が早く進みます。何も言わずに頼むと、相手も急ぐ理由が分かりません。
まとめ
- 一度交付された分の再発行は、税務署の不交付の届出では扱えないと国税庁が明記している
- できるのは会社に依頼すること。税務署に行っても同じ案内になる
- 届出が使える場合でも、行政指導に法律上の拘束力はない
- 再発行そのものを義務づける条文は見当たらない。運用として行われている
- マイナポータル連携で取れる場合がある。ただし勤め先の提出方法に条件がある
- 頼んだ記録は5項目(いつ・どこで・誰に・どの方法・どんなやりとり)で残す
- 雇用契約でない場合は、そもそも源泉徴収票が発行されない
税務署への届出でも動かないとき
源泉徴収票不交付の届出書を出しても、会社が応じないことがあります。そこから先、代わりに会社へ求めることができるのは弁護士だけです。根拠は弁護士法72条で、運営元ごとの違いは退職代行|弁護士と労働組合の違いにまとめました。
先に届出書を出してください。費用がかからず、そこで解決することがあります。
まず、まだ来ていないのか、来たものを失くしたのかを分けてください。行き先が違います。