転職した年の年末調整|前職の源泉徴収票
本サイトはアフィリエイト広告(PR)を利用しています。
この記事の見出し(10)
入社した年の所得税は、新しい勤務先がまとめて精算する
転職して新しい職場に慣れてきた頃、11月あたりに「年末調整の書類を出してください」と言われます。このとき前の職場のことを聞かれて、初めて手元の書類を探すことになりがちです。
年内に入社して年末まで勤めている人は、新しい勤務先の年末調整の対象です。国税庁はこう説明しています。
1年を通じて勤務している人のほか、年の中途で就職し、年末まで勤務している人についても年末調整の対象になります。
年末調整は、毎月の給与から引かれてきた所得税の概算額と、1年間に納めるべき額との差を精算する手続きです。転職した人の場合、その「1年間」には前の職場でもらった給与も含まれます。
つまり、新しい勤務先は前職ぶんを知らないと計算できません。ここが、ずっと同じ会社にいる人との違いになります。
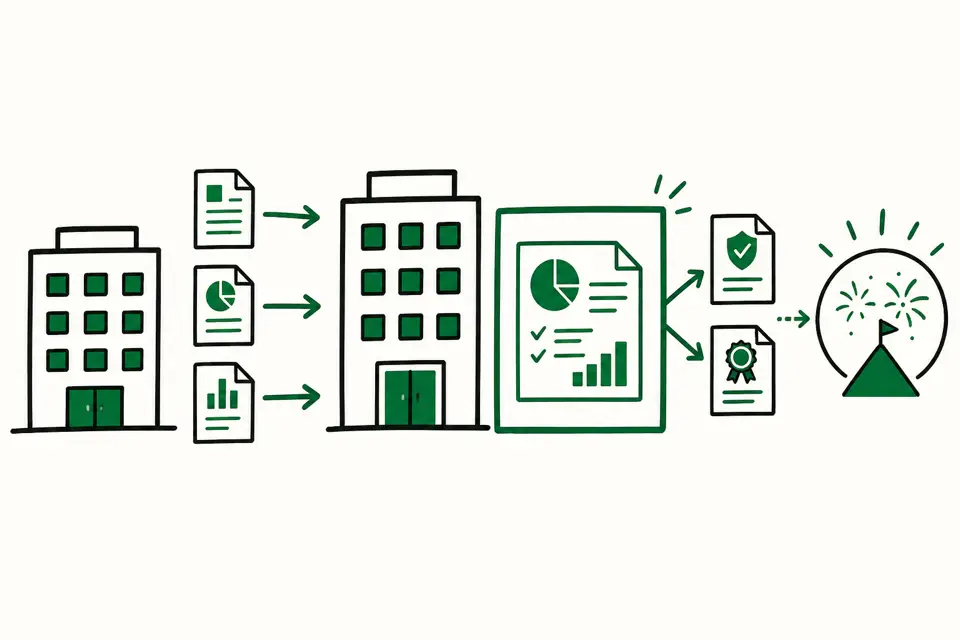
前職の給与を含めて計算する義務がある
新しい勤務先が前職ぶんを合算するのは、任意の親切ではなく手続きの前提です。
ほかの会社などに「給与所得者の扶養控除等(異動)申告書」を提出して支払を受けた給与がある人については、それらの給与を含めて年末調整を行う必要があります。
前の職場で扶養控除等申告書を出して働いていたなら、その給与は合算の対象になります。正社員として勤めていた場合、ほぼ確実に提出しています。
そして合算の材料になるのが、前職から交付される源泉徴収票です。
この確認は、その人がほかの会社などから交付を受けた「給与所得の源泉徴収票」などで行います。この確認ができないときには、年末調整を行うことはできず、その人が確定申告により所得税及び復興特別所得税(令和9年分以後は所得税、防衛特別所得税および復興特別所得税)の精算を行うことになります。
確認できないときは年末調整そのものができず、自分で確定申告することになると書かれています。「新しい会社が代わりに調べてくれる」という仕組みではありません。
括弧の中は、令和9年分(2027年分)から精算する税の名前が1つ増えるという意味です。いま年の途中で辞めた人の手続きが変わるわけではありません。確定申告することになるかどうかを決めているのは、前の会社の源泉徴収票で確認できるかどうかのほうです。
源泉徴収票がまだ届いていない場合の交付期限と、届かないときの請求先は退職の書類は受け取るものと返すものに整理しています。年の途中で辞めた場合、退職の日以後1か月以内が期限です。
届いたはずのものが見当たらない場合は、話が変わります。再発行の求め先は源泉徴収票の再発行は税務署では扱えないにまとめました。
出すものは2種類ある
年末調整の時期に新しい勤務先へ渡すものは、性質の違う2種類です。混ざりやすいので分けて考えてください。
給与所得者の扶養控除等(異動)申告書
- 新しい勤務先から配られる
- 出さないと年末調整の対象から外れる
前職の給与所得の源泉徴収票
- 前の勤務先が交付する
- 出さないと前職ぶんを合算できず、確定申告が必要になる
違うのは出どころ。一方は新しい勤務先が配り、もう一方は前の勤務先に交付してもらう
扶養控除等申告書は、年末調整を受けるための入口です。
この年末調整の対象となる人は、「給与所得者の扶養控除等(異動)申告書」を年末調整を行う日までに提出している一定の人です。
期限は「年末調整を行う日まで」とされています。勤務先が社内の締切を早めに設定しているのは、その日までに集めて計算する必要があるためです。
前職の金額を自分で書く欄はない
「前職ぶんをどう書けばいいのか」と探している人がいますが、書き写す作業はありません。
扶養控除等申告書に何を書くかは、所得税法194条1項が号を分けて定めています。支払者の名前、障害者や勤労学生に当たるかどうか、扶養親族の氏名と個人番号などです。前職の給与額や源泉徴収税額は、この一覧に入っていません。
では誰が合算するのか。年末調整そのものを定めた条文にこう書かれています。
その居住者がその年において他の給与等の支払者を経由して他の給与所得者の扶養控除等申告書を提出したことがある場合には、当該他の給与等の支払者がその年中にその居住者に対し支払うべきことが確定した給与等で政令で定めるものを含む
前職ぶんを含めて税額を計算するのは、支払者である新しい勤務先の側です。本人がやるのは、その材料である源泉徴収票を渡すところまでになります。
どこまでが「前職ぶん」か(所得税法施行令311条)
引用の末尾にある「政令で定めるもの」は、所得税法施行令311条です。見出しがそのまま「再就職者等の年末調整の対象となる給与等」になっています。
法第百九十条第一号(年末調整)に規定する政令で定める給与等は、同号に規定する他の給与等の支払者が同号に規定する居住者に対して支払うべき給与等のうちその年一月一日から当該支払者が法第百九十四条第一項(給与所得者の扶養控除等申告書)に規定する主たる給与等の支払者でなくなる日(当該支払者がその年中において当該主たる給与等の支払者でなくなる日が二以上ある場合には、最後に主たる給与等の支払者でなくなる日)までの間に支払うべきことが確定した給与等とする。
始まりはその年の1月1日、終わりは前の勤務先が主たる給与等の支払者でなくなる日です。その間に「支払うべきことが確定した」給与等が合算されます。
「支払われた」ではなく「支払うべきことが確定した」と書かれています。退職したあとに振り込まれる最後の給与でも、その日までに確定していれば入ります。
その年に2社以上を辞めている場合は、括弧書きが効きます。最後に主たる給与等の支払者でなくなる日が終わりの線になります。
だから手元でやることは3つだけです。
- 扶養控除等申告書に、自分と家族のことを書いて出す
- 前職の源泉徴収票を、原本のまま添えて出す
- 前職が2社以上あるなら、そのすべてぶんを出す
金額を転記したり、自分で足し算したりする必要はありません。転記しないほうが間違いが起きません。
申告書を出していないと、扶養親族の数が反映されない
扶養控除等申告書には、年末調整以外にも効いている役割があります。毎月の給与から源泉徴収される所得税の計算に、どの欄を使うかが決まります。
また、「給与所得者の扶養控除等申告書」を提出している人に支払う給与については「甲欄」を、その他の人に支払う給与については「乙欄」を使って税額を求めます。
甲欄と乙欄の違いは、扶養親族の人数を反映するかどうかにあります。
税額表の甲欄は、給与等の支払を受ける人の扶養親族等の数に応じて使用するようになっています。
つまり、申告書を出していない状態では扶養している家族がいても毎月の天引きに反映されません。 具体的にいくら変わるかは給与額と扶養親族の数で決まるため、一律の金額としては書けません。ここは自分の給与明細で「税額表」の区分を確認するのが確実です。
なお、2か所以上から給与を受けている人は、申告書を出せるのは1か所だけです。転職の月に前職と新職の給与が重なるケースでも、この考え方は変わりません。
入社が年の途中でも、控除は月数で割られない
「4月入社だから控除も4分の3くらいだろう」と考えてしまいがちですが、そうではありません。
例えば、3月に学校を卒業して4月から就職した人の場合、所得のあった月数などに応じてあん分計算するのではなく、その控除の全額が認められます。
基礎控除や扶養控除は、働いた月数で按分されません。年の途中で入社した人ほど、年末調整で戻ってくる額が大きくなりやすいのはこのためです。
給与は数か月ぶんしか受け取っていないのに、控除は1年分が認められる。この差が精算されるのが年末調整です。書類を出さずに放置すると、この精算を受けられないまま年を越すことになります。
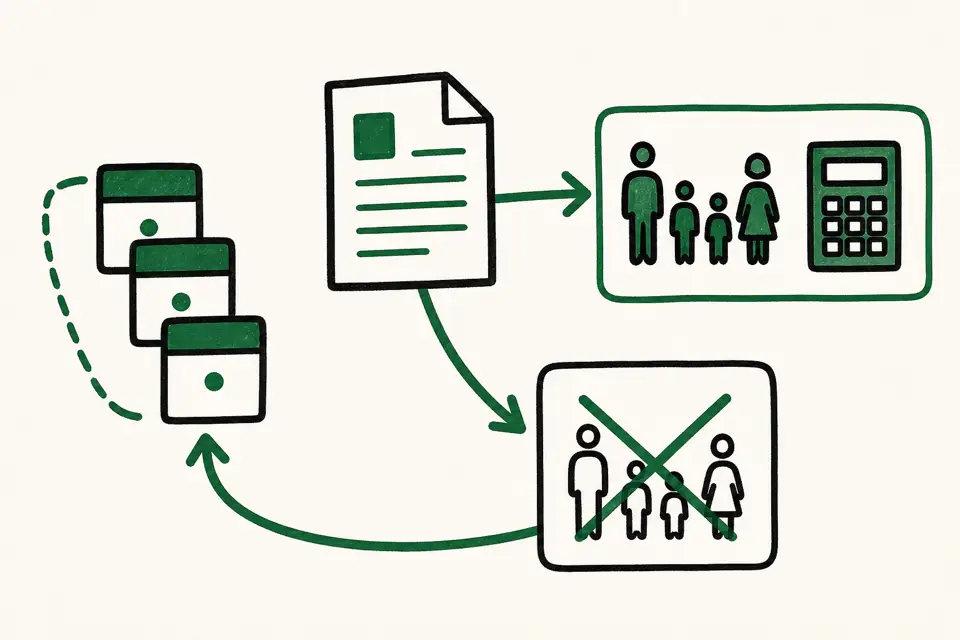
間に合わなかったときは、5年間さかのぼれる
源泉徴収票が勤務先の締切に間に合わないことがあります。前の会社が交付を遅らせている場合や、12月に入ってから届く場合です。
そのときは上のとおり年末調整を受けられず、自分で確定申告することになります。ただし急いで年内に何かをする必要はありません。
確定申告そのものの期限は翌年の3月15日です。一方、払いすぎた所得税を返してもらうだけの申告は別枠で、国税通則法74条1項が期限を決めています。
還付金等に係る国に対する請求権は、その請求をすることができる日から五年間行使しないことによつて、時効により消滅する。
還付を受けるための申告は所得税法122条にあり、こちらは「提出することができる」という書き方です。義務ではなく権利なので、5年のあいだならいつ出しても構いません。
年末調整に間に合わなかった年の税金は、翌年の3月15日を過ぎても取り戻せます。その年に働いた期間が短いほど、払いすぎている可能性が高くなります。
なお年の途中で辞めてそのまま年を越した場合も同じです。失業給付そのものは非課税ですが、辞めるまでの給与から引かれた所得税は精算されていません。数え方は退職した年の確定申告にまとめました。
年末調整の対象から外れる人
全員が対象になるわけではありません。次に当てはまる人は、勤務先が年末調整を行いません。
1年間に支払うべきことが確定した給与の総額が2,000万円を超える人
この場合は自分で確定申告をします。災害減免法によりその年の給与に対する源泉徴収の猶予や還付を受けた人も対象外とされています。
また、年内に転職先が決まらなかった人も年末調整を受けられません。この場合は翌年に自分で申告することになります。手続きの時期と方法は年内に再就職しないときの確定申告に書いています。
自分がどれに当たるかを先に決める
12月31日の時点でどういう状態かによって、やることが分かれます。
| 12月31日時点の状況 | やること |
|---|---|
| 転職先に在籍し、年末まで勤務している | 扶養控除等申告書と前職の源泉徴収票を勤務先に提出する |
| 転職先に在籍しているが、前職の源泉徴収票が手に入らない | 翌年に自分で確定申告する |
| 年内に再就職していない | 翌年に自分で確定申告する |
| 給与総額が2,000万円を超える | 勤務先は年末調整を行わない。自分で確定申告する |
判断の分かれ目は「在籍しているか」ではなく「前職ぶんを勤務先が確認できるか」です。在籍していても書類が揃わなければ、結果は自分で申告するのと同じになります。
引用した国税庁の各ページは、いずれも令和7年4月1日現在の法令等にもとづく記載です。税制は改正の多い分野なので、実際に手続きをする年の記載を確認してください。
前の会社から源泉徴収票が届かない場合は、そもそも交付の期限が法律で決まっています。中途退職なら退職の日から1か月以内で、過ぎても来ないときは税務署に届け出る手続きがあります。条文と手順は源泉徴収票の交付期限は退職後1か月に整理しました。
まとめ
- 年内に入社して年末まで勤めている人は、新しい勤務先の年末調整の対象になる
- 前の職場で扶養控除等申告書を出して受け取った給与は、合算して年末調整する必要がある
- 合算の材料は前職の源泉徴収票。確認できないときは年末調整ができず、自分で確定申告することになる
- 扶養控除等申告書は年末調整を行う日までに提出する。出していないと乙欄で計算され、扶養親族の数が反映されない
- 前職の金額を自分で書く欄はない。合算して計算するのは支払者である勤務先の側
- 基礎控除や扶養控除は働いた月数で按分されない。年の途中で入社した人ほど精算の意味が大きい
- 給与総額が2,000万円を超える人は年末調整の対象外
書類が揃わないまま年を越しても、翌年に自分で確定申告すれば精算はできます。手続きの入口が変わるだけで、払い過ぎたぶんが消えるわけではありません。
前職の源泉徴収票のどこを見るかは源泉徴収票の見方に分けました。