転職の入社初日までに出す書類と期限
本サイトはアフィリエイト広告(PR)を利用しています。
この記事の見出し(10)
入社の連絡と一緒に、提出書類の一覧が送られてきます。
そのうちいくつかは、条文で期限が決まっています。どれが急ぎで、どれが後でもよいのかが分かると、初日までの動きが決めやすくなります。
いちばん早い期限は税金の書類(所得税法194条)
扶養控除等申告書には、条文に期限があります。
国内において給与等の支払を受ける居住者は、その給与等の支払者(その支払者が二以上ある場合には、主たる給与等の支払者)から毎年最初に給与等の支払を受ける日の前日までに、次に掲げる事項を記載した申告書を、当該給与等の支払者を経由して、その給与等に係る所得税の第十七条(源泉徴収に係る所得税の納税地)の規定による納税地(第十八条第二項(納税地の指定)の規定による指定があつた場合には、その指定をされた納税地。以下この節において同じ。)の所轄税務署長に提出しなければならない。
長い条文ですが、期限は1か所だけです。「毎年最初に給与等の支払を受ける日の前日までに」。
入社日ではなく、最初の給与日の前日が締切になります。月末締め翌月払いなら、入社から1か月ほど余裕があります。
出さないと、その月の源泉徴収が高いほうの区分で計算されます。年末調整か確定申告で戻りますが、先に手取りが減ります。
「主たる給与等の支払者」とあるとおり、出せるのは1か所だけです。副業がある場合、どちらを主たる勤務先にするかを決めることになります。
源泉徴収票は前の会社から届く(所得税法226条)
年内に転職した場合、前の会社の源泉徴収票が要ります。これも期限が条文にあります。
居住者に対し国内において第二十八条第一項(給与所得)に規定する給与等(第百八十四条(源泉徴収を要しない給与等の支払者)の規定によりその所得税を徴収して納付することを要しないものとされる給与等を除く。以下この章において「給与等」という。)の支払をする者は、財務省令で定めるところにより、その年において支払の確定した給与等について、その給与等の支払を受ける者の各人別に源泉徴収票二通を作成し、その年の翌年一月三十一日まで(年の中途において退職した居住者については、その退職の日以後一月以内)に、一通を税務署長に提出し、他の一通を給与等の支払を受ける者に交付しなければならない。
「その退職の日以後一月以内」です。年の途中で辞めた場合、翌年1月ではなく、退職から1か月以内に交付されます。
届かないまま入社日を迎えることもありますが、この書類は年末調整までに間に合えば足ります。 焦らなくて構いません。扱いは転職した年の年末調整にまとめました。
保険の書類は入社日から効く(健康保険法35条)
健康保険の資格は入社日から始まります。
被保険者(任意継続被保険者を除く。以下この条から第三十八条までにおいて同じ。)は、適用事業所に使用されるに至った日若しくはその使用される事業所が適用事業所となった日又は第三条第一項ただし書の規定に該当しなくなった日から、被保険者の資格を取得する。
入社日そのものからです。だから資格取得の届出に必要な情報は、初日までに揃えておくと手続きが止まりません。
具体的には基礎年金番号、または個人番号です。年金手帳や基礎年金番号通知書は、探すのに時間がかかることがあります。分からない場合は年金事務所で照会できます。
保険証が手元に届くまでの間に病院へ行くときは入社直後に保険証が無いまま病院に行くときにまとめました。
雇用保険の側で要るもの
雇用保険では、前の勤め先での加入記録を引き継ぎます。そのために雇用保険被保険者証(雇用保険に入っていたことを示す書類)を出します。
在職中に会社が預かっていることが多く、退職時に返されます。手元に無い場合の動き方は雇用保険被保険者証が手元にないときにまとめました。会社を通さずに本人が照会できます。
会社が作る書類もある(労働基準法107条)
こちらが出すものだけでなく、会社の側に義務がある書類もあります。
使用者は、各事業場ごとに労働者名簿を、各労働者(日日雇い入れられる者を除く。)について調製し、労働者の氏名、生年月日、履歴その他厚生労働省令で定める事項を記入しなければならない。
労働者名簿は会社が作ります。 氏名や生年月日を求められるのはこのためです。
労働条件の明示も会社の義務です。
使用者は、労働契約の締結に際し、労働者に対して賃金、労働時間その他の労働条件を明示しなければならない。この場合において、賃金及び労働時間に関する事項その他の厚生労働省令で定める事項については、厚生労働省令で定める方法により明示しなければならない。
書面が出ていないなら、初日に求めてよいということになります。確認する項目は労働条件通知書で確認する項目にまとめました。
住民税をどうするかも初日に聞かれる
書類とは別に、住民税の扱いを聞かれることがあります。前の会社を辞めた時期によって、いま自分がどの方法で払っているかが変わります。
給与から引かれる形(特別徴収)を続けるなら、前の会社と新しい会社の間で切替の手続きが要ります。自分で納める形(普通徴収)に切り替わっている場合は、納付書が届いています。
どちらになっているかを把握しないまま「特別徴収でお願いします」と答えると、二重に引かれることがあります。手元の納付書を確かめてから答えてください。
仕組みは退職後の住民税にまとめました。
提出を求められても出さなくてよいもの
一覧に、法律上の根拠が無いものが混ざっていることがあります。健康診断書や身元保証書などは、会社の運用として求められているものです。
求められた理由が分からないものは、何に使うのかを聞いて構いません。採用の場面で把握しないよう求められている事項もあります。中身は志望動機が書けないのは情報不足にまとめました。
初日までの並べ方
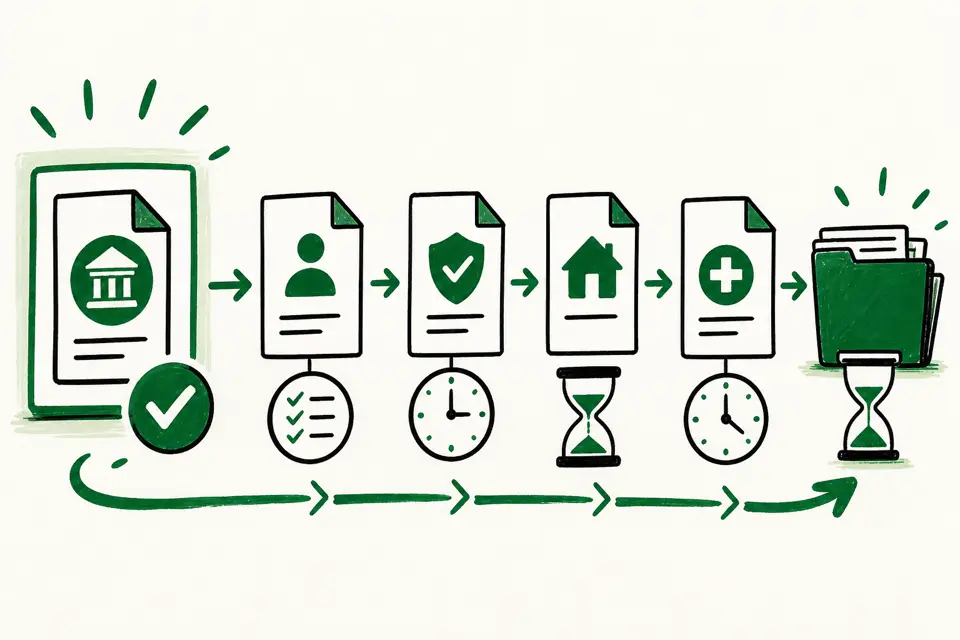
期限の早い順に並べると、こうなります。
- 基礎年金番号(または個人番号) — 入社日から資格が始まるので初日まで
- 雇用保険被保険者証 — 同じく初日まで
- 扶養控除等申告書 — 最初の給与日の前日まで
- 前職の源泉徴収票 — 年末調整までに間に合えばよい
3と4は初日に揃っていなくても止まりません。 急ぐのは1と2で、どちらも手元に無ければ照会が要ります。照会には時間がかかるので、内定の直後に確かめておくのが確実です。
いつまでに要るかその期限が掛かる書類
- 入社日まで年金と雇用保険の番号基礎年金番号(または個人番号)と雇用保険被保険者証。健康保険の資格は入社日から始まる(健康保険法35条)
- 最初の給与日の前日まで扶養控除等申告書入社日ではない(所得税法194条)
- 年末調整まで前職の源泉徴収票退職の日以後一月以内に交付される(所得税法226条)
有給と保険証は入社後の話
入社日が決まると、その先の期限も出てきます。有給が付くのは半年後で、日数の数え方には条件があります。有給休暇の付与日数|転職先では6か月からにまとめました。
入社日そのものの決め方は入社日は退職日の翌日にできるかにあります。退職日の翌日にすると、健康保険の切り替えが要らなくなります。
まとめ
- 扶養控除等申告書の期限は最初の給与日の前日。入社日ではない
- 出せるのは主たる給与の支払者1か所だけ
- 前職の源泉徴収票は退職から1か月以内に交付される
- 健康保険の資格は入社日から始まるので、番号は初日までに要る
- 労働者名簿は会社が作る。氏名や生年月日を聞かれるのはこのため
- 労働条件の明示は会社の義務。書面が無いなら求めてよい
急ぐのは年金と雇用保険の番号です。無ければ照会に時間がかかります。